
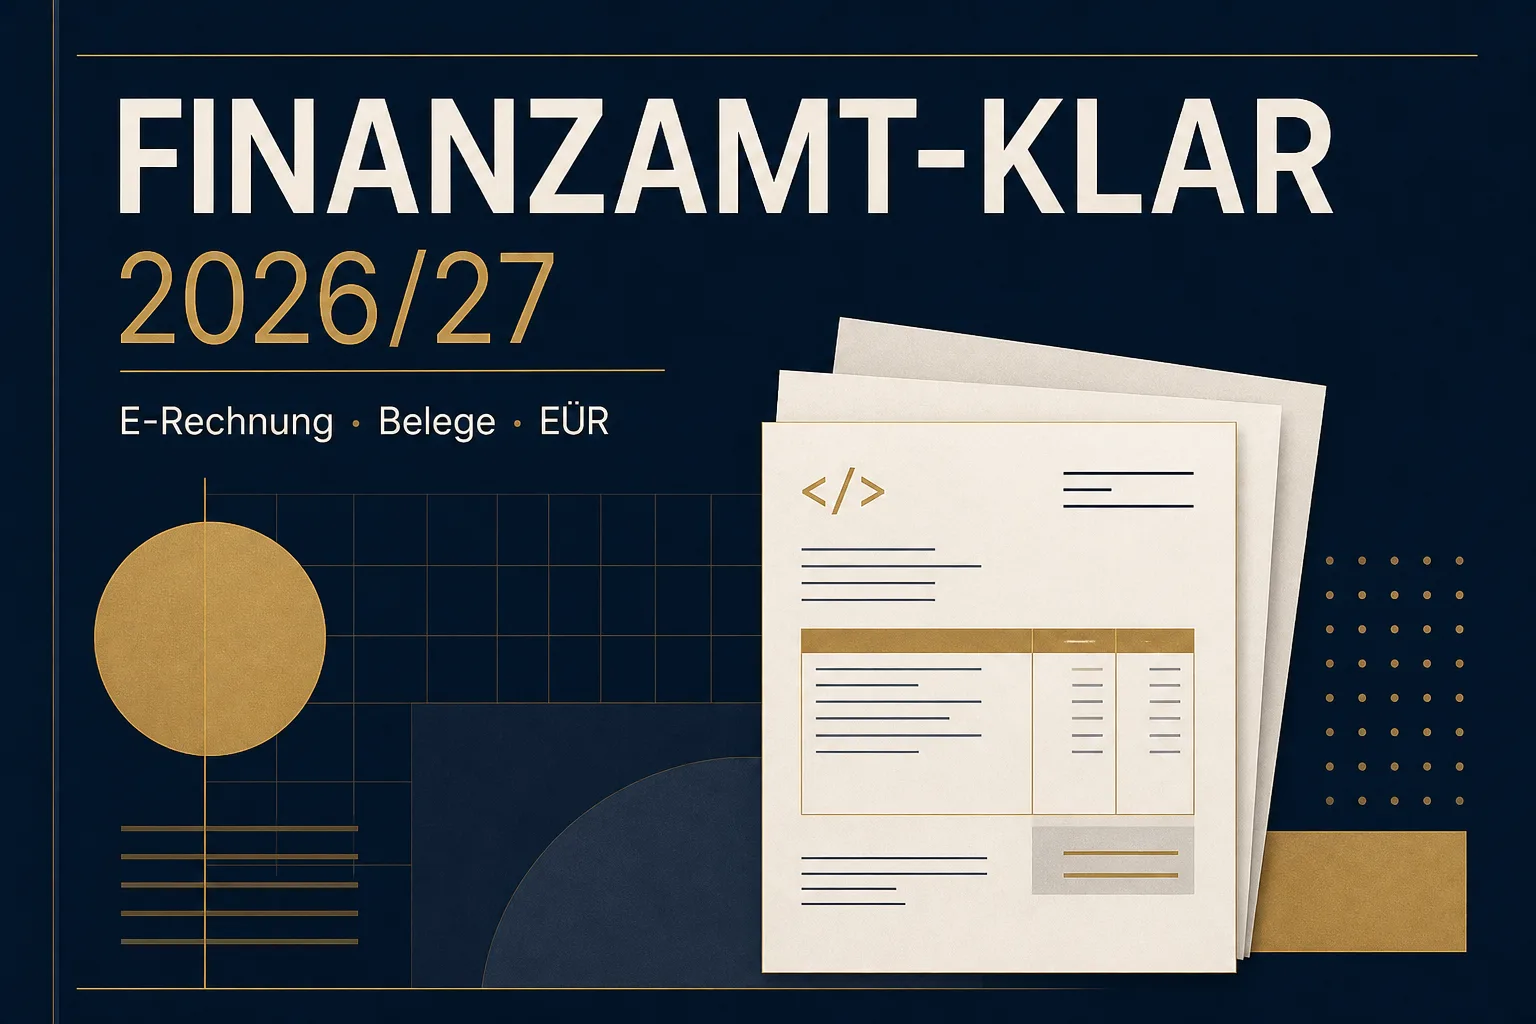
Finanzamt-klar 2026/27 – E-Book zur E-Rechnungspflicht
Arbeitsbuch für Solo-Selbstständige in Deutschland: E-Rechnungen sicher empfangen, Belege nachvollziehbar ablegen und die EÜR für ELSTER vorbereiten – mit Entscheidungsbaum, 90-Minuten-Monatsritual, Fehlerliste und Checklisten zum Ausdrucken.
67,00 € inkl. MwSt.
Sichere Zahlungsabwicklung
Sofortiger Zugang
Mehr von diesem Autor?
Entdecke weitere Produkte:
Du willst E-Rechnungen sicher empfangen und deine EÜR ohne Chaos vorbereiten? Finanzamt-klar 2026/27 führt dich durch die Arbeitsschritte: Pflichten klären, strukturierte Rechnungen aufbewahren, Belege ordnen und Zahlen für ELSTER vorbereiten. Das Arbeitsbuch richtet sich an Solo-Selbstständige in Deutschland. Statt verstreute Hinweise zu sammeln, baust du ein überschaubares System auf, das du im Betriebsalltag nutzen und einer Steuerkanzlei geordnet übergeben kannst.
Was bekommst du mit Finanzamt-klar 2026/27?
Du erhältst ein 90-seitiges E-Book als PDF im Format DIN-A4, geschrieben auf Deutsch und auf Einsteiger ausgerichtet. Zwölf Kapitel, nummeriert von 00 bis 11, führen dich von der ersten Statusprüfung bis zum Praxisjahr. Sieben Anhänge A–G liefern die passenden Arbeitsblätter zum Ausdrucken.
Nach dem Kauf steht dir das PDF als Sofort-Download zur Verfügung. Du kannst die Datei lokal speichern, dauerhaft nutzen, am Bildschirm lesen oder ausdrucken und mit Stift bearbeiten. Der gesamte Umfang steht im Inhaltsverzeichnis: Kapitel, Checklisten und Worksheets. Du arbeitest direkt mit der Datei; ein separates Login-Portal, Video-Lektionen oder ein Mitgliederbereich gehören nicht zum Format. Eine gedruckte Sendung und mitgelieferte Software sind ebenfalls nicht Bestandteil des Arbeitsbuchs. Du zahlst einmal und nutzt das Arbeitsbuch dauerhaft: Es gibt kein Abo, keine Software-Lizenz und keine Folgekosten.
Herausgeber ist Digilisator. Das Werk ist redaktionell recherchiertes Bildungs- und Arbeitsmaterial. Sein Schwerpunkt liegt auf deiner Vorbereitung: verstehen, sortieren, dokumentieren und bei Bedarf geordnet übergeben. Die redaktionelle Grundlage ist transparent ausgewiesen; Kanzlei-Mitautoren oder ein Kanzlei-Siegel werden nicht beansprucht.
Für welche Solo-Selbstständigen passt das Arbeitsbuch?
Das Werkbuch passt zu dir, wenn du allein oder mit einem kleinen Team arbeitest, Rechnungen stellst oder empfängst und deinen Gewinn per EÜR (Einnahmenüberschussrechnung) ermittelst. Es richtet sich sowohl an Kleinunternehmerinnen und Kleinunternehmer nach § 19 UStG als auch an Regelbesteuerte, die ihre Abgabe über ELSTER vorbereiten möchten.
Für deinen überschaubaren Betriebsalltag
Ob Design, Text, Coaching, IT, Beratung, Therapie oder Fotografie: Du brauchst einen verlässlichen Weg vom Rechnungseingang bis zur Erklärung. Auch für einen überschaubaren Online-Shop, einen Handwerksbetrieb ohne Buchhaltungsteam oder eine Mini-Agentur ist diese Arbeitsfolge gedacht.
Besonders hilfreich ist der Ansatz, wenn du gerade eine Steuerberatung suchst oder deiner bestehenden Kanzlei nachvollziehbare Unterlagen liefern willst. Du bereitest den eigenen Teil vor, statt beim nächsten Termin erst Belege zusammenzusuchen.
Mit einem klar abgegrenzten Einsatzbereich
Der Fokus liegt auf dem Solo-Betrieb mit EÜR. GmbH- oder UG-Geschäftsführung, Konzern-EDI, Land- und Forstwirtschaft als Hauptthema, Personengesellschaften mit Ergänzungsbilanzen sowie internationale VAT-OSS-Konstruktionen gehören in einen anderen fachlichen Rahmen.
Für Gestaltungsberatung, „Steueroptimierung“, eine laufende Betriebsprüfung, Schätzung, Vollstreckung oder Fahndung ist individuelle fachliche Begleitung der passende Weg. Die Stopp-Regeln im Buch helfen dir, solche Grenzen früh zu erkennen.
Welche Schritte führen dich von der E-Rechnung zur EÜR?
Die zwölf Kapitel folgen der Reihenfolge deiner Arbeit. Zuerst klärst du deinen Status. Dann richtest du Empfang und Ablage ein. Anschließend bereitest du Zahlen, Erklärung und Kanzlei-Übergabe vor. So wird aus dem Lesen eine Folge konkreter Aufgaben.
00: Mit Gebrauchsanweisung und Stopp-Regeln starten
Das Einstiegskapitel erklärt, wie du das Werkbuch nutzt, für wen es gedacht ist und welche Aufgaben es abdeckt. Leistungsabgrenzung, Stopp-Regeln und Mini-Glossar geben dir Orientierung, bevor du in Einzelthemen einsteigst.
01: Deinen Pfad für 2026, 2027 und 2028 bestimmen
Der Entscheidungsbaum trennt die Empfangspflicht seit dem 1. Januar 2025 von der gestaffelten Versandpflicht. Du ordnest B2B, B2C und B2G ein und prüfst, welche Rolle Kleinunternehmerstatus und ein Vorjahresumsatz von 800.000 Euro spielen. Auf dem Statusblatt hältst du fest, welcher Pfad für dich relevant ist. Damit beginnt deine Einrichtung bei deinem tatsächlichen Bedarf.
02: Eine E-Rechnung am strukturierten Format erkennen
Du lernst die seit 2025 geltende Legaldefinition kennen: Eine E-Rechnung beruht auf einem strukturierten Format, nicht allein auf einer lesbaren PDF-Datei. Das Kapitel behandelt XRechnung und ZUGFeRD 2.0.1 sowie spätere Versionen, ausgenommen die Profile MINIMUM und BASIC-WL. Es zeigt, warum die Pflichtangaben im XML wichtig sind und bei hybriden Rechnungen der strukturierte Teil führend ist.
03: Den Empfang mit einem Mindestsetup einrichten
Eine erreichbare Adresse, ein unversehrtes Original und eine Möglichkeit, den Inhalt lesbar zu machen: Darauf konzentriert sich das Kapitel „Empfangen ohne Software-Panik“. Laut BMF-FAQ reicht für den Empfang ein E-Mail-Postfach. Das Werkbuch ergänzt diesen Ausgangspunkt um ein Mindestsetup, den ELSTER-Viewer und die Aufbewahrung. Für Rechnungen und Buchungsbelege legt es acht Jahre zugrunde, Stand September 2026.
04: Den passenden Versand-Modus einordnen
Fünf Versand-Modi A–E helfen dir, deinen nächsten Schritt für 2026, 2027 oder 2028 zu bestimmen. Du prüfst erst, was für deinen Betrieb erforderlich ist, bevor du eine Softwareentscheidung triffst. Das Ergebnis nimmt Druck aus der Werkzeugfrage: Die meisten Solos müssen 2026 nicht vorsorglich ein Jahresabo kaufen, sondern entscheiden erst dann über ein Tool, wenn ihr Versand-Modus es verlangt. Die Tool-Kategorien dienen der Orientierung. Genannte Software ist jeweils ein Beispiel für eine Kategorie, keine Rangliste oder Empfehlung.
05: Ein nachvollziehbares Beleg-System aufbauen
Das Kapitel zum Beleg-System „GoBD-light“ verbindet Ordnerbaum, Dateinamen, Unveränderbarkeit und eine kurze Verfahrensdokumentation. Dein Ziel ist eine Ablage, in der du Belege wiederfindest und deinen Umgang mit ihnen beschreiben kannst. „Light“ bezeichnet den bewusst praktikablen Ansatz des Buches, kein Prüfungsversprechen und keine amtliche GoBD-Zertifizierung. Eine solche Zertifizierung durch das BMF gibt es nicht.
06: Die laufende Arbeit in 90 Minuten bündeln
Das Monatsritual gliedert sich in fünf Timer-Blöcke: Eingang, Ausgang, Bank, Zahlenblatt und Rücklage. So bekommt die laufende Buchhaltungsarbeit einen festen Termin. Die Steuerrücklage wird als Methode mit Korridoren behandelt. Du erhältst eine Arbeitsweise zur Planung, keine individuelle Steuerprognose oder Ersparniszusage.
07: Die EÜR für ELSTER vorbereiten
Du sortierst deine Zahlen anhand der Zeilen der amtlichen Anlage EÜR 2025. Diese dient als Arbeitsgrundlage, damit du Zuordnungen vor dem Ausfüllen nachvollziehen kannst. Die Vordrucke für 2026/27 können abweichen. Deshalb gehört der Abgleich mit dem aktuellen ELSTER-Formular zur Vorbereitung. Auch die gesetzliche Abgabefrist nach § 149 AO wird eingeordnet.
08: Kleinunternehmerstatus und Regelbesteuerung unterscheiden
Das Kapitel behandelt die Grenzen nach § 19 UStG mit Stand September 2026: 25.000 Euro im Vorjahr und 100.000 Euro im laufenden Jahr. Dazu kommen der unterjährige Grenzübertritt, der Verzicht auf die Kleinunternehmerregelung mit mindestens fünf Jahren Bindung und Rechnungsangaben nach § 34a UStDV. Du kannst diese Themen gezielt prüfen, statt sie erst beim Schreiben einer Rechnung zu bemerken.
09: Die 20 häufigsten Solo-Fehler gezielt prüfen
Jeder Fehler wird im Raster falsch → richtig → wo prüfen aufbereitet. Dazu gehören PDF als vermeintliche E-Rechnung, gelöschte XML-Dateien, der 10-Jahre-Mythos bei Rechnungen und ausgewiesene Umsatzsteuer auf Kleinunternehmer-Rechnungen. Weitere Prüfpunkte betreffen EÜR-Zeilen, GWG, Ist/Soll und die Beraterfrist ohne Berater. Das Raster verbindet Korrektur und Fundstelle, damit du nicht bei einer Warnung stehen bleibst.
10: Die Übergabe an deine Steuerkanzlei vorbereiten
Das Handover-Paket zeigt, welche Unterlagen du vor dem ersten Gespräch als ZIP zusammenstellen kannst und was dabei außen vor bleibt. Eine Stoppliste behandelt unter anderem Auslandssachverhalte, Kapitalgesellschaften, Prüfungen und den Kleinunternehmer-Wechsel mit § 15a. Du bereitest deine Unterlagen vor; die fachliche Arbeitsweise der Kanzlei bleibt bei der Kanzlei.
11: Das System durch dein Praxisjahr führen
Ein Vier-Wochen-Setup, Termine für 2026/2027/2028 und ein Quartalsreview übersetzen die Kapitel in einen Arbeitsrhythmus. Durchgerechnete Szenen sind ausdrücklich als „Beispiel (fiktiv)“ gekennzeichnet. Das Arbeitsglossar kannst du neben ELSTER nutzen, wenn du einen Begriff während der Vorbereitung nachschlagen möchtest.
Sieben Anhänge für die direkte Umsetzung
- A – Status-Entscheidungsbaum: Deinen Ausgangspunkt und den passenden Pfad festhalten.
- B – Empfangs-Checkliste: Dein Mindestsetup Schritt für Schritt prüfen.
- C – Ordner-Schema und Dateinamen: Eine einheitliche Ablage aufbauen.
- D – Monats-Ritual-Worksheet: Die fünf Arbeitsblöcke im Blick behalten.
- E – EÜR-Vorbereitungsbogen: Zahlen vor der Eingabe in ELSTER sortieren.
- F – Steuerberater-Übergabe-Index: Deine Unterlagen für die Kanzlei übersichtlich zusammenstellen.
- G – Quellen und Stichtag: Die fachliche Grundlage und ihren zeitlichen Stand nachvollziehen.
Drei Systeme machen deinen Büroalltag überschaubar
Du musst nicht zuerst eine umfassende Buchhaltungstheorie durcharbeiten. Das Werkbuch verdichtet den Stoff auf Empfang, Beleg und Erklärung. Jedes System hat eine konkrete Aufgabe. Zusammen bilden sie den Weg von der eingehenden Rechnung zu geordneten Zahlen für ELSTER.
| System | Dein Arbeitsergebnis | Kapitel |
|---|---|---|
| Empfang | Du ordnest deine Pflichten ein, nimmst E-Rechnungen an, lagerst XML unversehrt und machst die Inhalte lesbar. | 01–03 |
| Beleg | Du legst jeden Beleg nachvollziehbar, unveränderbar und auffindbar ab und bearbeitest die laufenden Aufgaben im Monatsrhythmus. | 05–06 |
| Erklärung | Du sortierst Zahlen für die Anlage EÜR, prüfst deinen umsatzsteuerlichen Status und bereitest die Eingabe in ELSTER vor. | 07–08 |
Damit arbeitest du auf sechs greifbare Ergebnisse hin: deinen Status klären, E-Rechnungen empfangen und aufbewahren, eine dokumentierte Ablage einrichten, das 90-Minuten-Monatsritual etablieren, die EÜR vorbereiten und ein Handover-Paket zusammenstellen. Der Nutzen liegt in den erledigten Arbeitsschritten, nicht im bloßen Sammeln von Wissen.
Welche Quellen geben dir Orientierung?
Der Rechtsstand der Darstellung ist September 2026, der Recherchestichtag der 1. September 2026. Die Quellenlage ist in der Datei QUELLEN.md des Werks offengelegt. So kannst du nachvollziehen, auf welche öffentlich zugänglichen Grundlagen sich die Darstellung stützt.
- Die BMF-FAQ zur E-Rechnung sowie §§ 14, 14b, 18, 19, 20, 27 UStG.
- §§ 33 und 34a UStDV sowie §§ 147 und 149 AO.
- Die GoBD in der Fassung der 2. Änderung vom 14. Juli 2025.
- Die Anlage EÜR 2025, veröffentlicht durch das BMF am 29. August 2025, samt ELSTER-Hilfe.
- Technische Hinweise von KoSIT/XRechnung und FeRD/ZUGFeRD.
Diese Einordnung bleibt bewusst präzise. Für das gesetzlich vorgesehene Meldesystem nennt das Buch kein Startdatum; laut BMF-FAQ wird dazu „zu gegebener Zeit“ informiert. Zeilennummern der Anlage EÜR 2026 werden nicht als amtlich ausgegeben. Die Arbeitsgrundlage ist der Vordruck 2025. Bei Rechnungen und Buchungsbelegen arbeitet die Darstellung mit acht Jahren Aufbewahrung, nicht mit einer pauschalen zehnjährigen Pflicht.
Zur sachlichen Ausrichtung gehört auch, dass weder Bußgeldhöhen noch Bußgeldfreiheit, Erfolgs-, Einkommens- oder Ersparniszahlen zugesagt werden. Die Orientierung entsteht durch Quellen, Arbeitsblätter und gekennzeichnete Beispiele, nicht durch Kundenstimmen oder vorgeführte fremde Ergebnisse.
Vor jeder Abgabe den aktuellen Stand prüfen
Die lokal gespeicherte Datei bleibt dauerhaft nutzbar. Ein automatisches Rechts-Update ist damit nicht verbunden. Prüfe vor jeder Abgabe das aktuelle ELSTER-Formular und die BMF-FAQ zur E-Rechnung. So ergänzt du die feste Arbeitsgrundlage um den jeweils aktuellen Stand.
Mit geordneten Unterlagen ins Kanzleigespräch
Wenn Belege verstreut liegen, beginnt ein Gespräch schnell mit Sucharbeit. Das Handover-Paket setzt vorher an: Du stellst die relevanten Unterlagen zusammen, strukturierst sie mit dem Übergabe-Index und erkennst anhand der Stoppliste, welche Sachverhalte fachlich besprochen werden sollten.
Das Ziel ist eine nachvollziehbare Übergabe. Wie umfangreich ein Mandat wird, hängt unter anderem von Umsatz, Belegzahl, Umsatzsteuerpflicht und gewünschtem Leistungsumfang ab. Aus einer geordneten Vorbereitung folgt daher keine Zusage über kürzere Mandate oder niedrigere Gebühren. Sie sorgt dafür, dass du deinen eigenen Arbeitsstand klar übergeben kannst.
Zur Einordnung des Aufwands: Steuerberaterhonorare richten sich nach der Steuerberatervergütungsverordnung (StBVV) oder nach Vereinbarung. In öffentlich zugänglichen Marktübersichten 2025/2026 werden für Selbstständige mit EÜR häufig ungefähre Jahreskosten zwischen 800 und 4.000 Euro genannt, für eine isolierte Einkommensteuererklärung mit EÜR oft etwa 300 bis 900 Euro und für laufende Buchhaltungs-Pauschalen oft etwa 80 bis 500 Euro im Monat. Diese Spannen hängen von Umsatz, Belegzahl, Umsatzsteuerpflicht und Leistungsumfang ab; sie sind keine Angebote und keine garantierten Mittelwerte.
Das Werkbuch ist Vorbereitungsmaterial, keine individuelle Steuer- oder Rechtsberatung und kein Steuerberater-Mandat. Es übernimmt keine Hilfeleistung in Steuersachen im Sinne des Steuerberatungsgesetzes. Du nutzt es, um deine Arbeit zu strukturieren; die Verantwortung gegenüber dem Finanzamt bleibt bei dir.
So kommst du nach dem Download ins Arbeiten
- Datei sichern: Lade das PDF nach dem Kauf herunter und speichere es lokal. Drucke das Arbeitsbuch oder die benötigten Anhänge aus, wenn du lieber mit Stift arbeitest.
- Deinen Status festhalten: Nutze Kapitel 01 und das Statusblatt. Der Entscheidungsbaum bestimmt, welchen Pfad du weiterverfolgst.
- In der ersten Woche Empfang und Ordner einrichten: Bearbeite dafür Kapitel 03 und 05. So stehen Mindestsetup und Belegablage, bevor du weitere Aufgaben darauf aufbaust.
- Das Monatsritual beginnen: Plane die fünf Timer-Blöcke aus Kapitel 06 ein und verwende das Worksheet für Eingang, Ausgang, Bank, Zahlenblatt und Rücklage.
- Über das Jahr vorbereiten: Nutze Vier-Wochen-Setup, Kalender und Quartalsreview. Die EÜR wird damit zur laufend vorbereiteten Jahresarbeit statt zur isolierten Aufgabe im April.
Du beginnst mit einer klaren Entscheidung und setzt dann einen Baustein nach dem anderen um. Genau darauf ist Finanzamt-klar 2026/27 ausgelegt: ein nutzbares Minimalsystem für deinen Solo-Betrieb, von der ersten E-Rechnung bis zu geordneten Unterlagen für ELSTER oder die Steuerkanzlei.
Angebot und Garantie
Garantie: Widerruf innerhalb von vierzehn Tagen ohne Angabe von Gründen; zusätzlich ist beim Produkt eine Rückerstattungsfrist von vierzehn Tagen hinterlegt.
Häufige Fragen zu Finanzamt-klar 2026/27
Ist das Arbeitsbuch für Einsteiger geeignet?
Ja. Das Werkbuch richtet sich an Solo-Selbstständige in Deutschland auf Einsteigerniveau. Gebrauchsanweisung, Entscheidungsbaum, Mini-Glossar und Arbeitsblätter führen dich durch die Vorbereitung. Entscheidend ist, dass du deinen Gewinn per EÜR ermittelst und einen überschaubaren Betriebsalltag organisieren möchtest.
Kann ich das PDF ausdrucken und dauerhaft nutzen?
Ja. Du erhältst 90 Seiten im Format DIN-A4 als Sofort-Download. Die Datei lässt sich lokal speichern, am Bildschirm lesen und ausdrucken. Die sieben Anhänge A–G sind für die praktische Arbeit auf Papier vorgesehen. Die dauerhaft nutzbare Datei erhält kein automatisches Rechts-Update. Es handelt sich um eine Einmalzahlung ohne Abo und ohne Folgekosten.
Brauche ich für den Empfang von E-Rechnungen spezielle Software?
Laut BMF-FAQ reicht für den Empfang ein E-Mail-Postfach. Das Buch zeigt dir zusätzlich, wie du das Original unversehrt aufbewahrst und den Inhalt lesbar machst, unter anderem mit dem ELSTER-Viewer. Empfang, Darstellung und Aufbewahrung werden als zusammenhängender Arbeitsablauf behandelt.
Ist eine PDF-Rechnung bereits eine E-Rechnung?
Eine reine PDF-Datei erfüllt die seit 2025 beschriebene Legaldefinition einer E-Rechnung nicht. Entscheidend ist das strukturierte Format. Das Werkbuch erklärt XRechnung sowie ZUGFeRD 2.0.1 und spätere Versionen ohne die Profile MINIMUM und BASIC-WL. Bei hybriden Rechnungen ist der strukturierte Teil führend.
Hilft mir das Buch auch als Kleinunternehmer?
Ja. Der Entscheidungsbaum berücksichtigt Kleinunternehmer. Kapitel 08 behandelt außerdem die Grenzen nach § 19 UStG, den unterjährigen Grenzübertritt, die mindestens fünfjährige Bindung beim Verzicht und die Rechnungsangaben nach § 34a UStDV. Grundlage ist der dargestellte Stand September 2026.
Welche Anlage EÜR wird im Buch verwendet?
Die amtliche Anlage EÜR 2025 dient als Arbeitsgrundlage. Du nutzt ihre Zeilen zur Vorbereitung und Zuordnung deiner Zahlen. Da die Vordrucke für 2026/27 abweichen können, prüfst du vor der Abgabe das aktuelle ELSTER-Formular.
Wie unterstützt mich das Werkbuch bei der Zusammenarbeit mit einer Steuerkanzlei?
Kapitel 10 und Anhang F helfen dir, ein geordnetes Handover-Paket mit Übergabe-Index zusammenzustellen. Die Stoppliste macht Sachverhalte sichtbar, die in fachliche Beratung gehören. Das Buch unterstützt deine Vorbereitung und erteilt der Kanzlei keine Anweisungen.
Fragen & Antworten
Du hast eine Frage oder kannst mit deiner Antwort helfen? Hier kommentieren!
Erfahrungen von Kunden
Bewertung schreiben
Auf einen Blick

Kunden kauften auch
Steuererklärung selber machen – Leitfaden für Rentner von Jutta Martin

67,00 € inkl. MwSt.
Sichere Zahlungsabwicklung
Sofortiger Zugang
Mehr von diesem Autor?
Entdecke weitere Produkte:
Bisher sind noch keine Erfahrungen mit dem Produkt geteilt worden.