
Immobilienschutz durch LLC Gründung
Handlungsanleitung für deutsche Immobilienbesitzer, die ihr Eigentum über eine US-LLC gegen einen möglichen Lastenausgleich abschirmen wollen: rechtliche Grundlagen, steuerliche Vorteile, Gründung in 2–3 Wochen und Zugang zum Gründungsauftrag.
475,00 € inkl. MwSt.
Sichere Zahlungsabwicklung
Sofortiger Zugang
Mehr von diesem Autor?
Entdecke weitere Produkte:
Immobilienschutz durch LLC Gründung: eine Schutzstruktur für Ihr Immobilienvermögen
Sie wollen Ihre Immobilie vor einem möglichen Lastenausgleich schützen? Immobilienschutz durch LLC Gründung von ASCLTD zeigt Ihnen, wie der Anbieter dafür eine vermögensverwaltende US-LLC einsetzt. Statt Ihre Immobilie geografisch zu verlagern, verändern Sie ihre rechtliche Eigentümerstruktur: Eine nach US-Recht gegründete Gesellschaft soll als Schutzmantel dienen.
Die deutschsprachige digitale Handlungsanleitung verbindet ein E-Book mit Online-Zugang, Zusatzinformationen und Videos. Sie richtet sich an Eigentümer von Bestandsimmobilien ebenso wie an Menschen, die einen Neukauf von Anfang an entsprechend strukturieren möchten. Fachliches Vorwissen ist nicht erforderlich.
Ob Sie vermieten, als Unternehmer Immobilien halten oder Ihr privates Vermögen absichern möchten: Sie erhalten eine nachvollziehbare Einführung in die Rechtslage und einen praktischen Weg zur Umsetzung mit Netzwerkpartnern. Im Mittelpunkt stehen die angestrebte Abschirmwirkung, die steuerliche Behandlung und die Frage, wie Ihre Verfügungsmöglichkeiten innerhalb der Struktur gestaltet werden.
Schutzkonzept statt Schutzgarantie
Ob und wann ein neuer Lastenausgleich kommt, ist offen. Auch eine US-LLC garantiert keinen Ausschluss künftiger deutscher Abgaben. Die Aussagen zur maximalen Schutzwirkung geben die Einschätzung von ASCLTD wieder. Lassen Sie die rechtlichen und steuerlichen Folgen für Ihre Immobilie vor einer Umsetzung individuell prüfen.
Warum ASCLTD das Risiko eines Lastenausgleichs aufgreift
Ein Haus lässt sich nicht auf ein ausländisches Konto übertragen. Ein Grundstück bleibt dort, wo es liegt. Genau diese Ortsgebundenheit macht Immobilien aus Sicht von ASCLTD besonders anfällig für staatliche Vermögensabgaben. Die Handlungsanleitung setzt deshalb nicht beim Standort des Gebäudes an, sondern bei der Gesellschaft, die es hält.
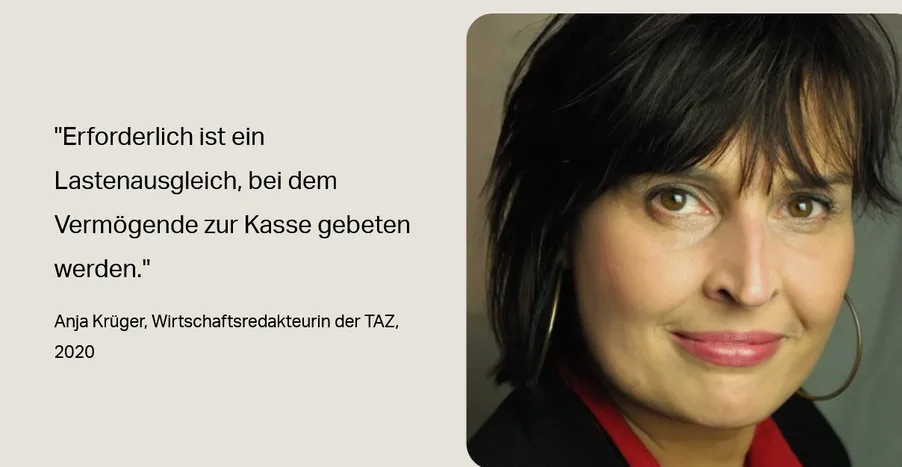
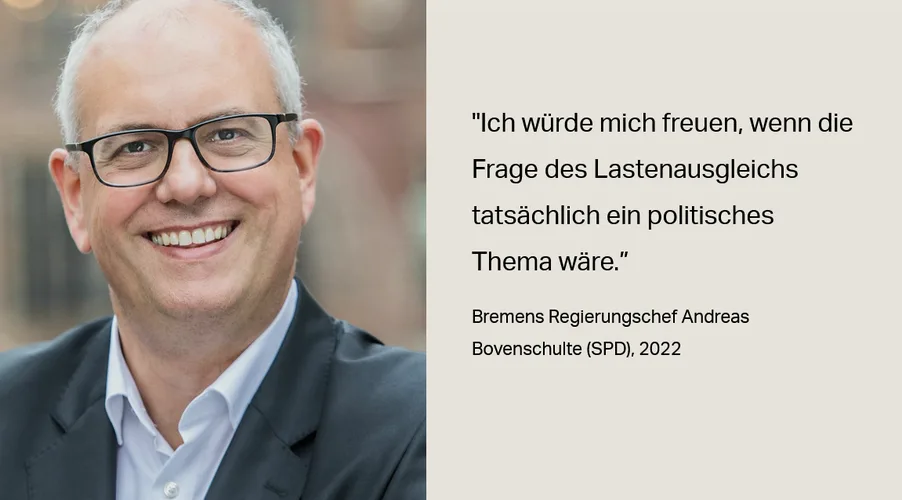
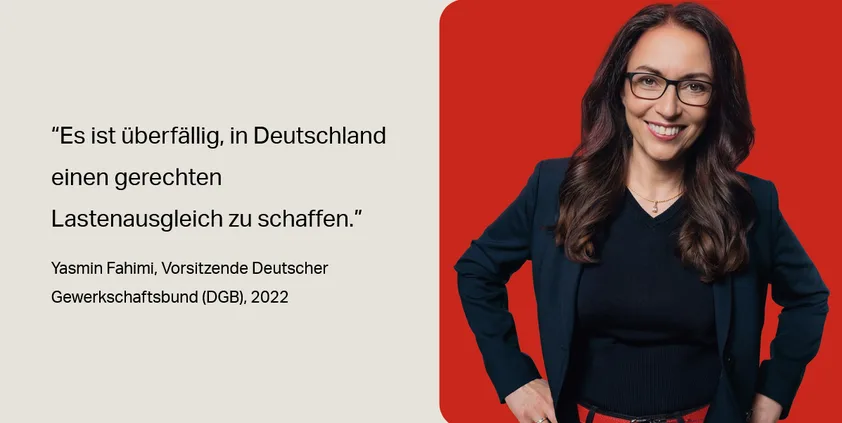
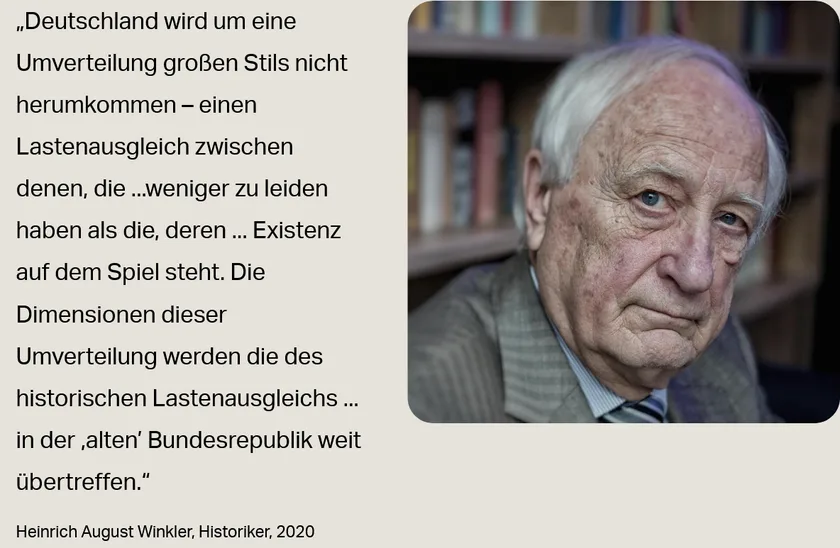
Als Ausgangspunkt beschreibt ASCLTD ausufernde Staatsschulden und nach eigener Darstellung bereits bestehende gesetzliche Grundlagen für Eingriffe in Bankguthaben, Lebensversicherungen und Immobilien. Der Anbieter verweist zudem auf zunehmend erhobene politische Forderungen nach einem neuen Lastenausgleich. Diese Risikoeinschätzung ist der Anlass des Angebots, nicht der Nachweis einer bereits beschlossenen neuen Abgabe.
Zur Einordnung greift die Anleitung drei historische und rechtliche Bezugspunkte auf:
- Lastenausgleich nach dem Zweiten Weltkrieg: Die Verkaufsseite beschreibt eine Belastung deutscher Immobilien durch eine Zwangshypothek von 50 % des Nettowertes, abzuzahlen über 30 Jahre. Dieses historische Beispiel verdeutlicht die mögliche langfristige Belastung von Eigentümern.
- Bundesverfassungsgericht 1995: ASCLTD verweist auf damalige Hinweise zu den Rahmenbedingungen eines neuerlichen Lastenausgleichs in Form einer „einmaligen Vermögensabgabe“.
- Bundestags-Untersuchung 2022: Untersucht wurde die „Kompetenz des Bundes zur Erhebung einer einmaligen Vermögensabgabe in Krisenlagen“. Nach der wiedergegebenen Einordnung besteht diese Kompetenz grundsätzlich; die genauen Rahmenbedingungen sind strittig.
Sie lernen damit, wie ein Lastenausgleich rechtlich zustande kommen könnte und welche Überlegungen hinter einer vorsorglichen Eigentümerstruktur stehen. So können Sie die vorgeschlagene Lösung gezielter mit Ihrem Steuerberater und Ihrem Notar besprechen.
Die US-LLC als Schutzmantel: der Freundschaftsvertrag von 1953
Die vorgeschlagene Lösung ist die Gründung einer amerikanischen, vermögensverwaltenden LLC. Diese soll die Immobilie halten. ASCLTD stützt die Schutzwirkung auf den Freundschaftsvertrag von 1953 zwischen den USA und der Bundesrepublik Deutschland.
Amerikanische Personen und Gesellschaften sind nach der dargestellten Rechtsgrundlage in Deutschland rechts- und grundbuchfähig. Für Ihre Immobilie bedeutet das: Eine nach US-Recht rechtsfähige LLC kann grundsätzlich regulär als Eigentümerin im deutschen Grundbuch eingetragen werden. Die zum Angebot herangezogenen unabhängigen Fachinformationen bestätigen diese grundsätzliche Möglichkeit und beschreiben einen potenziellen völkerrechtlichen Schutz.
Welche Grenzen der Vertrag einer Enteignung setzt
Absatz 4 erlaubt eine Enteignung nur „zum allgemeinen Wohl, unter Gewährung einer gerechten Entschädigung und der Möglichkeit, den Rechtsweg zu beschreiten“. Die Entschädigung muss dem Wert des entzogenen Eigentums entsprechen, „tatsächlich verwertbar sein und ohne unnötige Verzögerung geleistet werden“.
Nach der Darstellung von ASCLTD stellt der Vertrag keine Anforderungen an die Nationalität der Besitzer einer nach US-Recht gegründeten Gesellschaft. Deshalb können sich auch zu 100 % deutsche Eigentümer einer US-Gesellschaft auf den beschriebenen Enteignungsschutz berufen.
Der Anbieter zieht daraus die Schlussfolgerung, dass ein Lastenausgleich aufgrund dieses völkerrechtlich bindenden Vertrags für die vorgeschlagene Struktur nicht mehr darstellbar sei. Diese weitreichende Bewertung ist von der gesicherten Grundbuchfähigkeit zu unterscheiden: Ob eine konkrete künftige Vermögensabgabe tatsächlich ausgeschlossen wäre, bedarf einer eigenständigen rechtlichen Prüfung.
Rechtsform, Steuer und Schutzwirkung im Vergleich
Das kurze Video mit einer Laufzeit von 2:29 Minuten ergänzt die Erläuterungen durch einen Vergleich von Rechtsformen, steuerlicher Behandlung und Schutzwirkung. Es hilft Ihnen, die Wahl der LLC innerhalb des vorgestellten Konzepts einzuordnen.
Acht Vorteile der LLC-Struktur aus Sicht des Anbieters
Immobilienschutz durch LLC Gründung erläutert nicht nur die Vertragsgrundlage. Die Anleitung zeigt auch, weshalb ASCLTD die vermögensverwaltende LLC als schnell umsetzbare und wirtschaftlich schlanke Struktur empfiehlt.
- Angestrebter maximaler Schutz vor einem Lastenausgleich: ASCLTD leitet aus dem Freundschaftsvertrag von 1953 eine Abschirmung ab, die der Anbieter als Ausschluss des deutschen Systemrisikos beschreibt. Für Sie steht dahinter das Ziel, Ihre Immobilie nicht ausschließlich einer deutschen Eigentümerstruktur zuzuordnen.
- Übertragung ohne Grunderwerb- und Schenkungsteuer: Der Anbieter begründet diesen Vorteil mit steuerlicher Transparenz und einer steuerrechtlichen Übertragung an sich selbst. Ob das für Ihren Fall zutrifft, hängt insbesondere von der Einordnung der LLC und den Beteiligungsverhältnissen ab.
- Keine deutsche Handelsregistereintragung bei vermögensverwaltender Tätigkeit: Nach dem beschriebenen Modell entfällt diese Eintragung. Das soll den Verwaltungsaufwand begrenzen und die Struktur schlank halten.
- Diskrete Umsetzung: ASCLTD beschreibt den in Deutschland eingebundenen Personenkreis als auf den Notar und gegebenenfalls das Finanzamt bei Vermietung begrenzt. Daraus folgt jedoch keine garantierte Vertraulichkeit gegenüber sämtlichen Behörden oder gesetzlichen Meldepflichten.
- Fortgeltende Steuerfreiheit nach zehn Jahren: Nach der Anbieterbeschreibung bleibt die Möglichkeit eines Verkaufs ohne Spekulationssteuer nach zehn Jahren Haltedauer erhalten. Voraussetzung ist, dass die steuerlichen Bedingungen auch in Ihrer konkreten Struktur erfüllt sind.
- Gründung in 2–3 Wochen: ASCLTD nennt diesen Zeitraum für die LLC-Gründung einschließlich apostillierter Dokumente. Damit erhalten Sie die Unterlagen, die für die anschließende Umsetzung benötigt werden; die Eigentumsumschreibung ist ein gesonderter Schritt.
- Geringer wirtschaftlicher Aufwand: Der Anbieter hebt geringe Gründungskosten und geringe laufende Kosten hervor. Die Struktur soll dadurch nicht nur für den Start, sondern auch für die dauerhafte Verwaltung praktikabel sein.
- Zusammenarbeit mit Ihrem bisherigen Steuerberater: Bei steuerlicher Behandlung wie eine Personengesellschaft soll Ihr eigener Steuerberater die Betreuung fortführen können. Sie müssen die steuerliche Begleitung damit nicht zwangsläufig neu organisieren.
Steuerliche Transparenz vorab klären
Eine US-LLC wird in Deutschland nicht allein wegen ihrer Bezeichnung automatisch als Personengesellschaft behandelt. Die zum Konzept angeführten Fachinformationen knüpfen eine grunderwerbsteuerfreie Übertragung insbesondere an diese steuerliche Einordnung und unveränderte prozentuale Eigentumsverhältnisse. Lassen Sie auch die Schenkungsteuer und die Zehnjahresfrist gesondert prüfen.
Was Sie erhalten und wie Sie die Umsetzung vorbereiten
Ihre enthaltenen Materialien
- Detaillierte digitale Handlungsanleitung: Sie arbeiten sich auf Deutsch und ohne erforderliches Vorwissen in den Immobilienschutz per LLC ein.
- Zugang zum LLC-Gründungsauftrag: Über den bereitgestellten Link können Sie den Gründungsauftrag direkt anstoßen.
- Zusatzinformationen und Videos: Der passwortgeschützte Webseitenbereich des Anbieters ergänzt die Anleitung und unterstützt Ihre Vorbereitung.
Was Sie danach nachvollziehen können
- Wie eine US-LLC als rechtlicher Schutzmantel für eine deutsche Immobilie eingesetzt werden soll.
- Unter welchen Voraussetzungen eine Übertragung ohne Grunderwerb- und Schenkungsteuer vorgesehen ist.
- Wie Sie die Gründung Schritt für Schritt anstoßen und die notarielle Umsetzung vorbereiten.
- Wie Sie die Struktur bei einem Neukauf von Beginn an berücksichtigen.
Von der Prüfung zur Eigentumsumschreibung
Die Methode verbindet die Erklärung der Rechtslage mit einer praktischen Umsetzungsanleitung. ASCLTD arbeitet dafür mit Netzwerkpartnern zusammen; die steuerliche Begleitung kann bei Ihrem eigenen Steuerberater bleiben.
- Ausgangslage prüfen: Klären Sie, ob eine Bestandsimmobilie übertragen oder ein Neukauf strukturiert werden soll. Dabei sind Beteiligungsverhältnisse, steuerliche Behandlung und Ihre gewünschten Verfügungsmöglichkeiten zu berücksichtigen.
- Gründungsauftrag auslösen: Nutzen Sie den im geschützten Bereich bereitgestellten Zugang. Für die Gründung nennt ASCLTD einen Zeitraum von 2–3 Wochen.
- Gesellschaftsunterlagen vorbereiten: Zum beschriebenen Ablauf gehört die Unterzeichnung des Operating Agreements als schuldrechtliches Verpflichtungsgeschäft. Die konkrete rechtliche Ausgestaltung sollte zur vorgesehenen Immobilienübertragung passen.
- Apostillierte Dokumente bereitstellen: Die angeführten Fachinformationen nennen öffentlich beglaubigte Urkunden über die Registereintragung als Nachweis für das Grundbuchverfahren. Die Apostille ist dabei ein entscheidender Baustein für die Verwendung der ausländischen Dokumente.
- Steuerliche Erfassung abstimmen: Eine frühzeitige Anmeldung beim Finanzamt soll nach den beschriebenen Praxishinweisen ermöglichen, dass die LLC bereits als Personengesellschaft geführt wird, und einen unzutreffenden Grunderwerbsteuerbescheid vermeiden helfen. Sie ersetzt keine Prüfung der Steuerbefreiung.
- Notartermin wahrnehmen: Anschließend erfolgt nach dem dargestellten Ablauf die Beurkundung beim Notar Ihres Vertrauens zur Eigentumsumschreibung auf die LLC.
Als zusätzliche Absicherung nennen die ergänzenden Informationen ein Vorkaufsrecht zugunsten des Begünstigten und eine von der immobilienhaltenden LLC einseitig bewilligte Auflassungsvormerkung. Welche Ansprüche sich im konkreten Fall wie sichern lassen, sollten Sie notariell klären lassen. Vorkaufsrecht und Auflassungsvormerkung sind rechtlich unterschiedliche Instrumente.
Länderübergreifenden Vermögensschutz besser einordnen
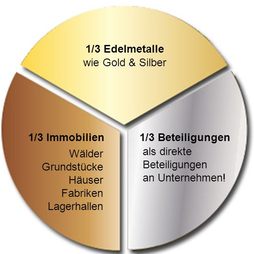
Die LLC-Lösung steht bei ASCLTD in einem größeren Zusammenhang: Der Anbieter arbeitet nach der „Drei-Speichen-Regel“ und entwickelt nach eigener Darstellung sofort umsetzbare, individuelle Vermögensschutz-Strategien außerhalb des EU-Haftungsbereichs. Der Schutz von Immobilien ist ein fester Baustein dieses Portfolios.
Auch andere Marktanbieter beschreiben die Absicherung deutscher Immobilien über Strukturen außerhalb der EU, insbesondere über eine US-LLC, und beziehen sich dabei auf den deutsch-amerikanischen Staatsvertrag. In diesen Darstellungen gilt die LLC als besonders diskrete Variante. Eine Gesellschaftsgründung außerhalb der EU bedeutet allerdings nicht, dass die in Deutschland belegene Immobilie außerhalb jeder deutschen oder europäischen Zuständigkeit liegt.
Vortragsvideos zu Sachwerten und langfristigem Vermögensschutz
Ein Vortragsvideo mit H. Schöftenhuber behandelt den länderübergreifenden Vermögensschutz mit Sachwerten. Es erweitert den Blick über die einzelne Immobilie hinaus und ordnet das Schutzkonzept in die gesamte Vermögensplanung ein.
Ein weiteres Vortragsvideo mit H. Schöftenhuber behandelt die Frage, wie Anleger ihr Vermögen langfristig bewahren können.
Die ergänzenden Inhaltsdarstellungen greifen außerdem Gold und alternative Anlageformen auf. Für Ihre Entscheidung bleibt dabei die konkrete Frage maßgeblich: Welche Rolle soll Ihre Immobilie innerhalb Ihrer Vermögensstruktur übernehmen?
Immobilienvermögen und Grundschulden: ergänzende Praxisvideos
Neben Gesellschaftsrecht und Steuern beleuchten die Videos weitere Fragen rund um Immobilienvermögen. So können Sie auch bestehende Finanzierungen und grundbuchliche Belastungen bewusster in Ihre Vorbereitung einbeziehen.
Immobilienvermögen in Barvermögen umwandeln
Das Video mit 2:11 Minuten Laufzeit stellt die Umwandlung von Immobilienvermögen in Barvermögen als ergänzendes Thema des länderübergreifenden Vermögensschutzes vor.
Welche Bedeutung Grundschulden für Eigentümer haben
Ein 12:50 Minuten langes Video behandelt die Machtposition, die Banken durch Grundschulden erhalten können. Der Beitrag lenkt den Blick auf Rechte, die neben dem Eigentum im Grundbuch bestehen können.
Der längere Videobeitrag zur „Immobilienfalle“ mit H. Schöftenhuber dauert 49:03 Minuten und ergänzt diesen Themenbereich.
Zwei weitere Beiträge zur Grundschuldthematik aus dem ARD-Ratgeber und von plusminus vertiefen die Perspektive. Die Laufzeiten betragen 6:12 Minuten und 6:32 Minuten.
ASCLTD: Unternehmenshintergrund und Kundenbewertungen
Hinter ASCLTD steht die Active SYNERGIE CONSULTING LTD., Zweigniederlassung Liechtenstein mit Sitz in Triesen. Laut den bereitgestellten Rechercheangaben ist die Zweigniederlassung beim Amt für Justiz des Fürstentums Liechtenstein seit dem 21.09.2006 registriert.
Der Anbieter betreibt eine laufend gepflegte Informations- und Blogseite zum länderübergreifenden Vermögensschutz. Immobilienschutz durch LLC Gründung bündelt den immobilienbezogenen Ansatz in einer digitalen Anleitung mit Zugang zur praktischen Umsetzung.
Die folgenden Abbildungen zeigen die auf der Verkaufsseite veröffentlichten Kundenbewertungen.
Inhalt und Aufbau im Überblick
| Baustein | Thema | Was Sie erwartet |
|---|---|---|
| Risiko Lastenausgleich | Das Risiko Lastenausgleich | Ausufernde Staatsschulden, bestehende gesetzliche Grundlagen zur Enteignung, Hinweis des Bundesverfassungsgerichts 1995, Bundestags-Untersuchung 2022 |
| Immobilien im Visier | Warum Immobilien betroffen sind | Häuser und Grundstücke lassen sich nicht ins Ausland verlagern; historisch: Zwangshypothek von 50 % des Nettowertes über 30 Jahre |
| LLC als Lösung | Gründung einer US-LLC | Schnell umsetzbare, kostengünstige Struktur mit maximaler Abschirmwirkung, für Bestandsimmobilien und Neukauf, mit Netzwerkpartnern |
| Vorteile der LLC | Vermögensverwaltende LLC | Kein deutsches Systemrisiko, keine Grunderwerb- und Schenkungsteuer, keine Handelsregistereintragung, Steuerfreiheit nach 10 Jahren, Gründung in 2–3 Wochen |
| Freundschaftsvertrag | Vertrag von 1953 | Zitat aus Absatz 4 zu Enteignung und gerechter Entschädigung; US-Entitäten sind in der BRD voll rechts- und grundbuchfähig |
| Handlungsanleitung | Anleitung und Zugang | Detaillierte Anleitung, Link zum LLC-Gründungsauftrag und Zusatzinformationen im passwortgeschützten Webseitenbereich |
Häufige Fragen zu Immobilienschutz durch LLC Gründung
Für wen ist die Handlungsanleitung geeignet?
Für deutsche Immobilienbesitzer, Vermieter, Unternehmer und vermögende Privatpersonen, die sich mit dem Schutz ihres Eigentums vor einer möglichen Vermögensabgabe beschäftigen möchten. Auch Käufer vor einem Neuerwerb gehören zur Zielgruppe. Die Inhalte sind auf Deutsch und setzen kein Vorwissen voraus.
Kann ich die Struktur für Bestandsimmobilien und Neukäufe nutzen?
Ja. Das vorgestellte Konzept berücksichtigt sowohl die Übertragung bestehender Immobilien auf eine vermögensverwaltende LLC als auch die Strukturierung eines Neukaufs. Die rechtlichen und steuerlichen Schritte sind jeweils auf Ihren Fall abzustimmen.
Was erhalte ich mit Immobilienschutz durch LLC Gründung?
Sie erhalten eine detaillierte digitale Handlungsanleitung als E-Book sowie Zugang zum passwortgeschützten Webseitenbereich von ASCLTD. Dort stehen der Link zum LLC-Gründungsauftrag und weitere Zusatzinformationen bereit. Videos ergänzen die Inhalte.
Wie lange dauert die LLC-Gründung?
ASCLTD nennt 2–3 Wochen einschließlich apostillierter Dokumente. Diese Angabe bezieht sich auf die Gründung, nicht auf eine garantierte vollständige Eigentumsumschreibung innerhalb desselben Zeitraums.
Kann eine US-LLC Eigentümerin einer deutschen Immobilie werden?
Grundsätzlich ja. Eine nach US-Recht rechtsfähige LLC kann in Deutschland als Eigentümerin im Grundbuch eingetragen werden. Für das Verfahren sind geeignete Nachweise zur Gesellschaft erforderlich; die Anleitung hebt dafür apostillierte Dokumente hervor.
Entfallen Grunderwerb- und Schenkungsteuer automatisch?
Nein. ASCLTD beschreibt eine steuerneutrale Übertragung aufgrund steuerlicher Transparenz. Die angeführten Fachinformationen knüpfen die grunderwerbsteuerliche Behandlung unter anderem an die Einordnung als Personengesellschaft und unveränderte prozentuale Eigentumsverhältnisse. Lassen Sie beide Steuerarten vor der Übertragung individuell prüfen.
Bleibt ein Verkauf nach zehn Jahren steuerfrei?
Nach der Anbieterbeschreibung soll die Steuerfreiheit nach zehn Jahren Haltedauer weiterhin gelten. Ob die Voraussetzungen in Ihrer LLC-Struktur erfüllt sind und wie die Haltedauer zu beurteilen ist, sollte Ihr Steuerberater bestätigen.
Kann mein bisheriger Steuerberater die Betreuung übernehmen?
Das ist im vorgestellten Konzept vorgesehen, sofern die LLC steuerrechtlich wie eine Personengesellschaft behandelt wird. Binden Sie Ihren Steuerberater möglichst vor der Gründung und vor jeder Immobilienübertragung ein.
Schützt der Freundschaftsvertrag von 1953 sicher vor jedem Lastenausgleich?
Eine solche Garantie lässt sich aus den bereitgestellten Informationen nicht ableiten. ASCLTD bewertet den Vertrag als Grundlage maximaler Abschirmwirkung. Die zitierten Regelungen betreffen Enteignung, Entschädigung und Rechtsschutz; ihre Wirkung auf eine konkrete künftige Vermögensabgabe muss rechtlich gesondert beurteilt werden.
Bereiten Sie Ihre Immobilienstruktur gezielt vor
Immobilienschutz durch LLC Gründung gibt Ihnen einen strukturierten Einstieg in das von ASCLTD vorgestellte Schutzkonzept: von den Überlegungen zum Lastenausgleich über den Freundschaftsvertrag von 1953 bis zum Gründungsauftrag und den Unterlagen für die praktische Umsetzung.
Nutzen Sie die Handlungsanleitung, um Ihre Bestandsimmobilie oder Ihren geplanten Neukauf vorbereitet mit Steuerberater und Notar zu besprechen. Wenn die rechtliche und steuerliche Prüfung für Ihre Situation positiv ausfällt, können Sie den nächsten Schritt über den bereitgestellten LLC-Gründungsauftrag anstoßen.
Fragen & Antworten
Du hast eine Frage oder kannst mit deiner Antwort helfen? Hier kommentieren!
Erfahrungen von Kunden
Bewertung schreiben
Auf einen Blick

475,00 € inkl. MwSt.
Sichere Zahlungsabwicklung
Sofortiger Zugang
Mehr von diesem Autor?
Entdecke weitere Produkte:
Bisher sind noch keine Erfahrungen mit dem Produkt geteilt worden.